Pagare il caffè, dividere una cena o acquistare online dallo smartphone può essere molto semplice, ma solo quando si capisce bene da dove arrivano i soldi e come vengono autorizzate le operazioni. Satispay funziona collegando l’account a un IBAN, senza usare i dati della carta, e permette di gestire pagamenti, ricariche e trasferimenti direttamente dall’app. Qui chiarisco il meccanismo, i costi reali, i tempi di ricarica e i limiti da conoscere prima di usarlo.
Il funzionamento di Satispay in breve
- Collegamento bancario: l’account viene alimentato tramite IBAN, non tramite il numero della carta.
- Budget automatico: puoi impostare una disponibilità settimanale o mensile che viene ripristinata quando serve.
- Pagamenti rapidi: in negozio si usa il QR Code, online si seleziona Satispay al checkout.
- Costi contenuti: per i privati non ci sono costi di iscrizione o gestione, ma alcuni servizi hanno commissioni specifiche.
- Limite principale: puoi pagare solo dove Satispay è accettato e devi considerare i tempi delle ricariche automatiche.
Che cos’è Satispay e da dove arrivano i soldi
Satispay è un sistema di pagamento digitale indipendente dai circuiti delle carte. Per aprire l’account servono normalmente un numero di telefono, un documento d’identità, il codice fiscale e un IBAN. L’IBAN non serve per pagare direttamente ogni acquisto, ma per alimentare la disponibilità presente nell’app.
Questo è il punto che spesso crea confusione. Satispay non è una carta di credito e non offre automaticamente una linea di credito: utilizzi il denaro disponibile sull’account, ricaricato dal conto collegato. Per questo non vengono richiesti i numeri e il codice di sicurezza della carta bancaria.
Satispay non è una banca, ma un istituto di moneta elettronica. In pratica gestisce il denaro necessario per eseguire i pagamenti, mentre il conto corrente rimane presso la tua banca. La mia regola pratica è semplice: consideralo un portafoglio digitale alimentato dal conto, non un conto corrente alternativo.
Come si configura il Budget senza ricaricare inutilmente
Dopo la registrazione scegli il Budget, cioè l’importo minimo che desideri avere disponibile nell’app. Puoi impostare, per esempio, 50 o 100 euro. Satispay controllerà la disponibilità e, secondo la frequenza scelta, trasferirà dal conto solo la somma necessaria per riportarla al livello stabilito.
Il Budget non significa che ogni settimana verrà prelevato sempre lo stesso importo. Se imposti 100 euro e ne hai ancora 80, la ricarica sarà di 20 euro, non di altri 100. Secondo il Centro Assistenza Satispay, il ripristino settimanale viene disposto dopo le 23:59 della domenica e l’accredito può arrivare entro il martedì.
La prima ricarica può richiedere alcuni giorni lavorativi. Per questo, se devi usare l’app per una spesa importante nel fine settimana, non conviene configurarla all’ultimo momento. Puoi scegliere anche una frequenza mensile, più adatta a chi usa il servizio soltanto ogni tanto.
Leggi anche: Ricaricare saldo PayPal - Guida completa dal conto bancario
Un esempio concreto
Immagina di avere un Budget di 100 euro e una disponibilità residua di 62 euro. Al controllo previsto, il sistema dovrebbe ricaricare 38 euro per riportarti al livello scelto. Se invece hai ancora 96 euro, non avrebbe senso un nuovo addebito: il meccanismo evita, in condizioni normali, di ricaricare denaro che non ti serve.
La ricarica automatica basata sul Budget è indicata come gratuita per i privati. Restano però possibili costi applicati dalla banca o commissioni legate a funzioni particolari, quindi è sempre utile controllare la schermata di conferma prima di autorizzare l’operazione.
Come si paga con Satispay nella vita quotidiana
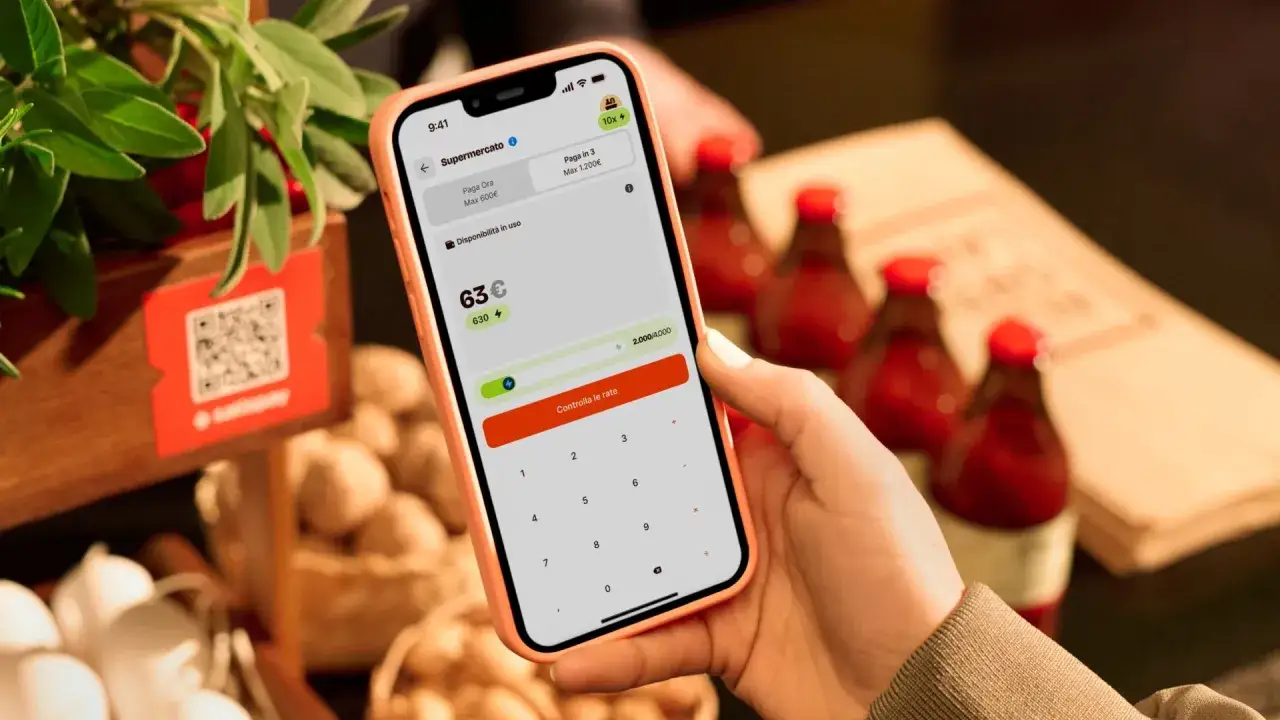
In un negozio fisico apri l’app, selezioni l’esercente oppure inquadri il QR Code Satispay, inserisci l’importo e confermi. Il pagamento viene autorizzato dal telefono e la ricevuta resta nella cronologia dell’app. Il flusso è rapido, ma funziona solo se il negozio aderisce al servizio e se hai una connessione sufficiente per completare l’operazione.
Per un acquisto online scegli Satispay tra i metodi di pagamento disponibili al checkout. Il sito ti mostra una richiesta da confermare nell’app, così non devi digitare il numero della carta sul negozio online. Nei pagamenti tra privati puoi invece selezionare un contatto, indicare la cifra e inviare o richiedere il denaro.
Il servizio non si limita agli acquisti. Dall’app puoi trovare, in base alla disponibilità del tuo profilo e del servizio, ricariche telefoniche, PagoPA, bollo auto e moto, gift card, raccolte di denaro e funzioni di risparmio. Sono comodità utili, ma non vanno confuse con il pagamento gratuito del negozio: alcuni servizi hanno un prezzo dedicato.
| Operazione | Come avviene | Cosa controllare |
|---|---|---|
| Pagamento in negozio | QR Code o selezione dell’esercente nell’app | Accettazione di Satispay e disponibilità sufficiente |
| Pagamento online | Selezione di Satispay al checkout e conferma dall’app | Connessione e corretta associazione del numero di telefono |
| Invio di denaro | Scelta del contatto e conferma dell’importo | Nome del destinatario prima dell’invio |
| PagoPA o bollo | Inserimento o scansione dell’avviso | Eventuale commissione mostrata nell’app |
Quanto costa davvero usare Satispay
Per un privato, l’apertura e la gestione ordinaria dell’account sono indicate come gratuite. Anche la ricarica della disponibilità secondo il Budget non prevede normalmente un costo Satispay. La situazione cambia quando utilizzi servizi accessori o operi con disponibilità insufficiente.
| Servizio | Costo indicativo | Nota pratica |
|---|---|---|
| Iscrizione e gestione dell’account | Gratis | Non include eventuali costi della banca |
| Ricarica automatica tramite Budget | Gratis | La frequenza può essere settimanale o mensile |
| Pagamento di bollettini, PagoPA e bollo | 1 euro | La commissione viene mostrata prima della conferma |
| Pagamento con disponibilità insufficiente | 0,25 euro in alcuni casi | Si applica secondo le condizioni previste e all’importo mancante |
| Ricarica istantanea | 1 euro | La funzione è disponibile solo per un gruppo selezionato di utenti |
| Bonifico SEPA in entrata o uscita | Gratis da Satispay | La banca può applicare costi interbancari |
La ricarica istantanea merita attenzione. Può accreditare il denaro in pochi secondi, ma non è una funzione garantita per tutti e prevede un costo di 1 euro quando disponibile. Io la considererei una soluzione d’emergenza, non il modo abituale per alimentare l’account.
Sicurezza, privacy e limiti da conoscere
Il vantaggio più evidente è che durante il pagamento non devi comunicare al negoziante i dati della tua carta. L’app usa l’account Satispay e la disponibilità associata, mentre l’autorizzazione avviene dal dispositivo. È comunque importante proteggere codice, biometria e smartphone con la stessa attenzione riservata all’app bancaria.
Il limite pratico più importante è l’accettazione. Non puoi presumere che ogni negozio, sito o professionista accetti Satispay solo perché accetta pagamenti digitali. Prima di arrivare alla cassa conviene controllare il logo, cercare l’esercente nell’app o avere un metodo alternativo.
Un secondo limite riguarda i tempi. Il Budget automatico non sempre aggiorna la disponibilità immediatamente: la ricarica ordinaria segue la pianificazione prevista e può richiedere fino a qualche giorno. Se il saldo è basso, il pagamento potrebbe essere rifiutato oppure gestito secondo le regole previste per la disponibilità insufficiente.
Per chi cambia banca, è necessario verificare che il nuovo IBAN sia correttamente associato. Chi cambia smartphone dovrebbe inoltre completare la procedura di accesso e verifica richiesta dall’app. In caso di furto del telefono, la priorità è bloccare il dispositivo e contattare l’assistenza, proprio come si farebbe con un’app bancaria.
Quando conviene usarlo e quando scegliere un’alternativa
Satispay è particolarmente comodo per piccole spese frequenti, pagamenti tra amici e acquisti in negozi italiani convenzionati. Il Budget aiuta anche chi preferisce separare una somma destinata alle spese quotidiane dal conto principale, senza dover ricaricare manualmente ogni volta.
Lo trovo meno adatto come unico metodo di pagamento per chi viaggia spesso, acquista su siti internazionali o frequenta esercizi che non lo accettano. In questi casi una carta resta più universale. Satispay dà il meglio quando lo si usa come strumento complementare, non quando si pretende che sostituisca ogni altro mezzo.
- Sceglilo se paghi spesso nei negozi aderenti, dividi spese con amici o vuoi automatizzare piccole ricariche.
- Affiancalo a una carta se acquisti online su piattaforme estere o ti sposti molto fuori dall’Italia.
- Controlla i costi prima di pagare bollettini, PagoPA o servizi accessori.
- Imposta un Budget realistico, basato sulla spesa media, non su una cifra scelta casualmente.
La differenza tra un’esperienza fluida e una frustrante sta quasi sempre nella gestione della disponibilità. Un Budget troppo basso costringe a ricariche impreviste, mentre uno troppo alto lascia denaro inutilizzato nell’app. Meglio partire con una cifra prudente e modificarla dopo aver osservato le proprie abitudini per qualche settimana.
La scelta più semplice per usare Satispay senza sorprese
In sintesi, Satispay collega il tuo conto tramite IBAN, mantiene una disponibilità nell’app e autorizza pagamenti in negozio, online o tra privati. Il sistema è intuitivo e poco costoso per l’uso quotidiano, ma richiede attenzione a tempi di ricarica, negozi convenzionati e commissioni dei servizi accessori.
Per iniziare bene basta verificare l’identità, collegare l’IBAN, impostare un Budget coerente con le proprie spese e fare un primo pagamento di importo ridotto. Dopo qualche giorno capirai se la disponibilità scelta è sufficiente e potrai usare l’app con maggiore tranquillità, mantenendo comunque un metodo di pagamento alternativo per i casi in cui Satispay non sia accettato.