Hai denaro da mettere da parte, ma vuoi comunque gestirlo dallo smartphone e usarlo insieme ai tuoi strumenti di pagamento quotidiani? Il Libretto Smart di Poste Italiane nasce soprattutto per il risparmio digitale: permette di controllare il saldo, trasferire somme e prelevare, ma non sostituisce una carta per pagare nei negozi. Qui chiarisco funzioni, costi, limiti e collegamento con conto BancoPosta o Postepay.
La soluzione digitale per separare risparmio e spese quotidiane
- Funzione principale: accantonare e gestire risparmi online.
- Pagamenti: non si paga direttamente nei negozi con la Carta Libretto.
- App: consente di controllare movimenti, trasferimenti e obiettivi di risparmio.
- Prelievi: possibili agli ATM Postamat, anche senza carta tramite app.
- Costi: apertura e gestione sono gratuite, restano gli oneri fiscali.
Che cosa offre davvero il Libretto Smart
Il prodotto è un libretto di risparmio postale gestibile anche online. Puoi visualizzare saldo e lista movimenti, versare denaro, effettuare prelievi e spostare somme verso altri prodotti collegati, secondo le condizioni previste dal rapporto.
La distinzione più importante riguarda i pagamenti. La Carta Libretto non è una carta di debito o una prepagata: serve per versamenti, prelievi e alcune operazioni sul libretto, ma non per acquistare beni nei negozi, pagare online o attivare abbonamenti.
Per questo considero il libretto uno strumento per costruire una riserva, non per gestire le spese di ogni giorno. Può essere collegato a un conto corrente bancario, a un conto BancoPosta o, in determinati casi, a una Postepay Evolution, così da separare con ordine il denaro da spendere da quello da conservare.
Come si inserisce nei pagamenti digitali
Il collegamento con i pagamenti è quindi indiretto, ma può essere molto utile. Il denaro resta accantonato sul libretto e, quando serve, viene trasferito verso lo strumento con cui effettui realmente l’acquisto, come una Postepay Evolution o un conto BancoPosta.
Con l’Opzione Risparmio Smart puoi impostare, quando disponibile e nel rispetto delle condizioni del servizio, girofondi ricorrenti e arrotondamenti automatici. In pratica, una spesa di 12,40 euro può generare un arrotondamento fino all’euro successivo, destinando la differenza al risparmio. È un meccanismo semplice, ma funziona solo se il trasferimento automatico non mette sotto pressione il saldo destinato alle spese.
I pagamenti contactless, quelli tramite smartphone e gli acquisti online restano invece associati alla carta o al conto collegato. Nell’app puoi gestire strumenti diversi, ma questo non significa che il saldo del libretto diventi direttamente spendibile alla cassa.
Leggi anche: Ricaricare saldo PayPal - Guida completa dal conto bancario
Un esempio concreto
Immagina di ricevere lo stipendio su un conto corrente e di voler mettere da parte 150 euro ogni mese. Puoi trasferire la somma sul libretto, lasciando sul conto il denaro necessario per bollette e acquisti. Se dopo qualche settimana ti serve una parte della riserva, la riporti sul conto e utilizzi la carta normalmente.
Il vantaggio reale è la separazione mentale e pratica del denaro. Il limite è che devi prevedere il trasferimento prima di spendere, perché il libretto non è pensato per pagare direttamente un esercente.
Come aprirlo e abilitarlo nell’app
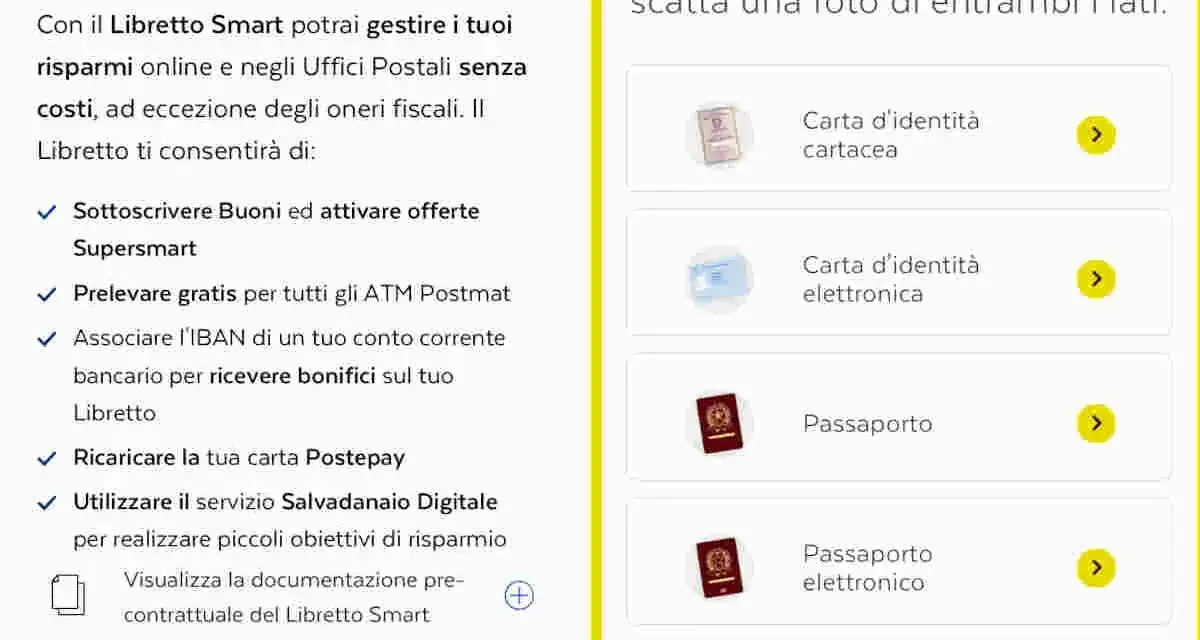
L’apertura può avvenire online, tramite l’App Poste Italiane oppure in Ufficio Postale. Per la procedura digitale servono le credenziali Poste, i dati personali e la Firma Elettronica Avanzata; allo sportello sono normalmente richiesti documento d’identità e codice fiscale.
Le funzioni online più complete riguardano soprattutto le persone fisiche maggiorenni con libretto monointestato o cointestato a firma disgiunta. Dopo l’apertura bisogna associare il numero di cellulare e abilitare il rapporto nell’app o presso un ATM Postamat.
- Accedi all’App Poste Italiane con le tue credenziali.
- Apri la sezione dedicata al risparmio postale.
- Associa il libretto seguendo la procedura indicata.
- Conferma il numero di telefono con il codice richiesto.
- Autorizza le operazioni con il Codice PosteID o con un sistema biometrico compatibile.
Per le operazioni dispositive può essere richiesto un codice OTP via SMS. Se cambi numero di telefono, è importante aggiornare subito il dato associato, altrimenti potresti non riuscire ad autorizzare trasferimenti o altre operazioni.
Trasferimenti, prelievi e limiti da conoscere
Puoi alimentare il libretto con un bonifico SEPA proveniente da un conto corrente bancario associato e intestato a te. È possibile associare fino a tre conti correnti bancari per trasferire denaro verso il libretto, mentre uno solo può essere abilitato al trasferimento in uscita tramite girofondo.
Per abilitare il trasferimento dal libretto verso un conto bancario può essere necessario effettuare prima un bonifico di almeno 1.000 euro dallo stesso conto e attendere il periodo previsto per le verifiche. È una procedura antifrode che può sembrare macchinosa, ma serve a dimostrare il collegamento tra i due rapporti.
Il prelievo è possibile in Ufficio Postale e agli ATM Postamat con la Carta Libretto. Se il rapporto è abilitato nell’app, puoi anche usare il prelievo senza carta tramite QR code. Le soglie indicate nel Foglio Informativo prevedono generalmente un limite di 600 euro al giorno e 2.500 euro al mese per i prelievi ATM, sia con carta sia tramite app.
Il servizio non consente invece bonifici verso terzi, assegni o pagamenti ricorrenti come domiciliazioni. Questa è una differenza decisiva rispetto a un conto corrente e va verificata prima di spostare tutto il proprio denaro sul libretto.
Quanto costa e quale trattamento fiscale ha
L’apertura, la gestione e l’estinzione sono indicate come gratuite, salvo gli oneri fiscali. La gratuità non significa quindi assenza totale di costi: bisogna considerare la tassazione sugli interessi e l’imposta di bollo quando prevista.
| Voce | Indicazione generale |
|---|---|
| Apertura e gestione | Nessun costo ordinario, salvo oneri fiscali |
| Imposta di bollo per persona fisica | 34,20 euro, non dovuta se la giacenza media complessiva resta sotto 5.000 euro |
| Imposta di bollo per persona giuridica | 100 euro |
| Tassazione degli interessi | Ritenuta del 26% |
Gli eventuali Depositi Supersmart hanno condizioni e tassi propri, che possono cambiare nel tempo. Io eviterei di scegliere il libretto solo sulla base del rendimento pubblicizzato: bisogna controllare durata dell’accantonamento, liquidabilità anticipata e tasso effettivo.
Libretto, conto o Postepay quale scegliere
La scelta diventa più semplice se si parte dall’uso principale. Il libretto è adatto a chi vuole accantonare denaro con accesso digitale; il conto è più completo per incassi e pagamenti; la carta con IBAN è pratica per le spese quotidiane e per i pagamenti da smartphone.
| Strumento | Uso principale | Pagamenti diretti | Quando ha più senso |
|---|---|---|---|
| Libretto di risparmio digitale | Accantonare e conservare denaro | No | Obiettivi, riserva e risparmio separato |
| Conto BancoPosta | Gestire entrate e uscite | Sì | Stipendio, bonifici, bollette e pagamenti ricorrenti |
| Postepay Evolution | Pagamenti e trasferimenti con carta | Sì | Acquisti online, contactless e uso quotidiano |
Per molte persone la combinazione più equilibrata è usare il libretto come “parcheggio” del risparmio e una carta o un conto per la quotidianità. Chi cerca un unico strumento per pagare, ricevere bonifici, domiciliare utenze e prelevare dovrebbe orientarsi verso un conto o una carta con IBAN, non verso il solo libretto.
La scelta giusta parte dal modo in cui spendi
Prima di aprire questo prodotto, chiediti se vuoi soprattutto accantonare denaro oppure pagare e trasferire somme con la massima libertà. Nel primo caso l’accesso tramite app, il prelievo senza carta e gli automatismi di risparmio sono vantaggi concreti.
Nel secondo caso servirà affiancare un conto o una carta abilitata ai pagamenti digitali. La soluzione più funzionale non è quella con più funzioni, ma quella che separa bene risparmio e spese senza costringerti a trasferimenti continui o a usare il libretto per operazioni che non può eseguire.